
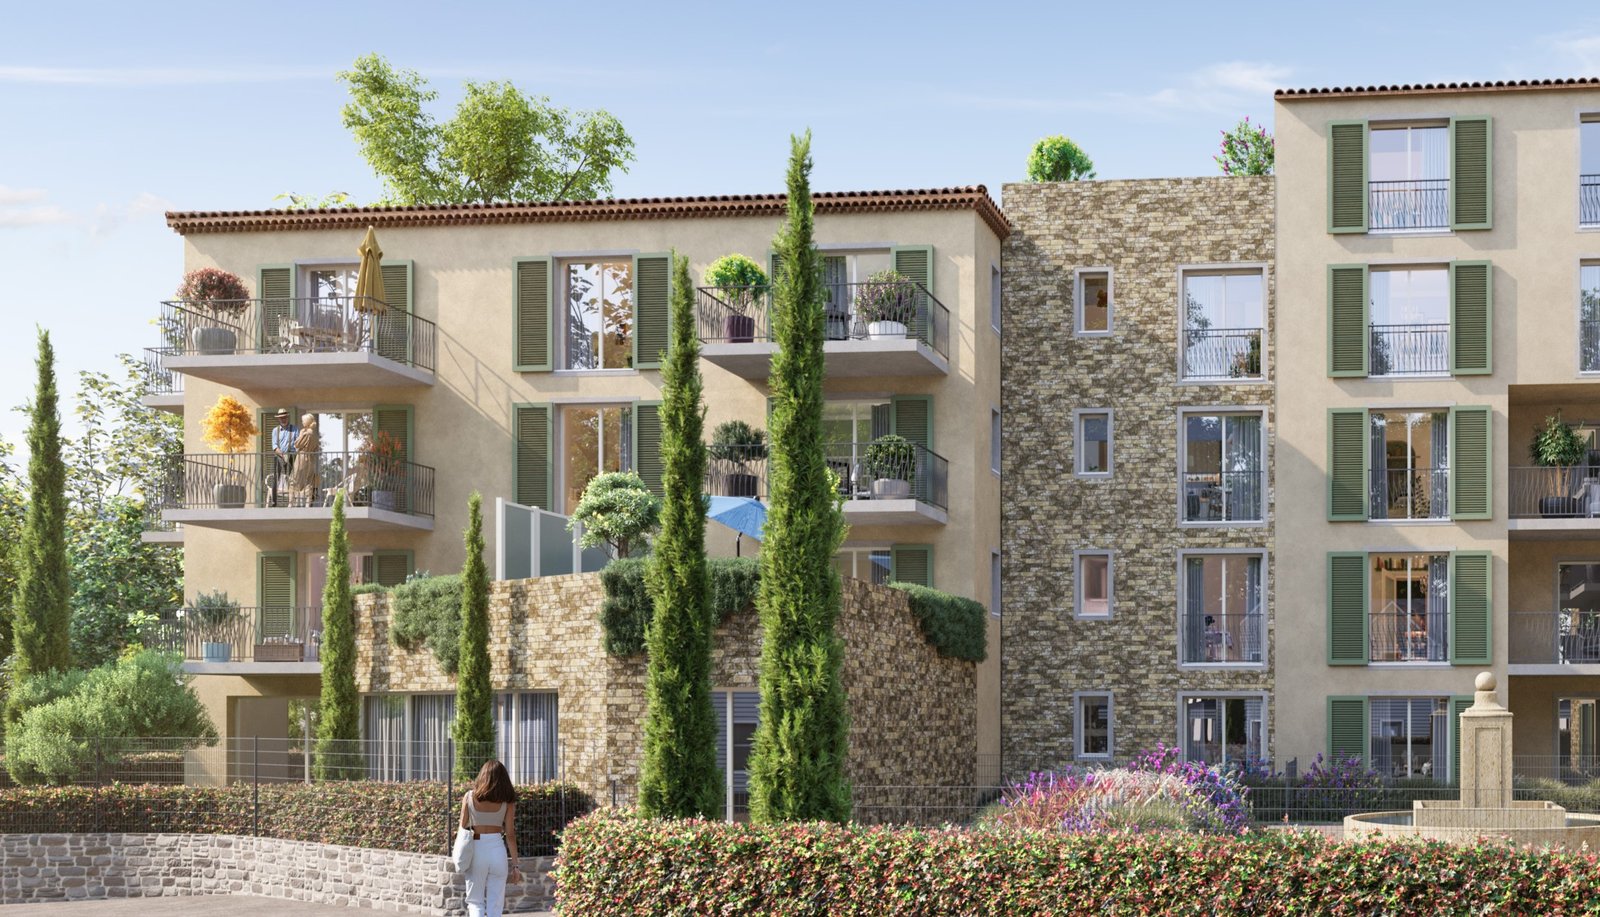
En bref : en 2026, le prêt à taux zéro finance l’achat d’un appartement neuf partout en France, Côte d’Azur comprise, et le dispositif est prolongé jusqu’au 31 décembre 2027. Il est réservé aux primo-accédants qui achètent leur résidence principale et dont les revenus restent sous un plafond. Pour un appartement neuf, il peut couvrir jusqu’à 50 % du coût de l’opération, dans la limite d’un plafond qui dépend de la commune et de la taille du foyer. Associé à un programme qui offre les frais de notaire, il réduit nettement l’apport nécessaire.
Sur la Côte d’Azur, la question qu’on entend le plus chez les jeunes couples n’est pas « est-
ce qu’on veut acheter ? », mais « est-ce qu’on peut encore ? ». Les loyers ont grimpé, les prix aussi, et beaucoup pensent que la propriété leur est fermée. Le PTZ ne fait pas de miracle, mais il change vraiment les calculs. Encore faut-il savoir comment il fonctionne, et sur quels biens l’utiliser.
Le PTZ en 2026, en clair
Le prêt à taux zéro est un prêt aidé par l’État, sans intérêts et sans frais de dossier. Il ne finance jamais la totalité de l’achat : il vient compléter un crédit immobilier classique. Son intérêt est double. D’abord, une partie de votre emprunt ne vous coûte rien. Ensuite, le remboursement du PTZ peut être différé de plusieurs années, ce qui allège les mensualités au début, au moment où le budget est le plus serré.
Deux changements récents comptent beaucoup pour notre région :
- depuis le 1er avril 2025, l’achat d’un appartement neuf est éligible dans toutes les
zones, alors qu’il était auparavant limité aux zones les plus tendues ; - le dispositif est prolongé jusqu’au 31 décembre 2027, ce qui donne de la visibilité pour un achat sur plan dont la livraison interviendra plus tard.
Qui peut en bénéficier ?
Trois conditions principales, et elles sont cumulatives.
Être primo-accédant. Concrètement, vous ne devez pas avoir été propriétaire de votre résidence principale au cours des deux années qui précèdent l’offre de prêt. Avoir une résidence secondaire ou un bien locatif ne vous exclut donc pas forcément. Il existe aussi des exceptions, notamment en cas d’invalidité ou si votre logement a été rendu inhabitable par une catastrophe.
Respecter un plafond de ressources. La banque retient le revenu fiscal de référence de l’année N-2 : pour une offre émise en 2026, ce sont vos revenus 2024. Petite subtilité que peu de gens connaissent : on compare au plafond le plus élevé de deux montants, votre revenu fiscal de référence ou le coût total de l’opération divisé par neuf. Le plafond varie selon la zone du logement et le nombre de personnes qui vont l’occuper.
Acheter sa résidence principale. Le logement doit être occupé au moins huit mois par an, et vous devez vous y installer dans l’année qui suit l’achat ou la livraison. Le PTZ ne finance pas un investissement locatif.
Combien peut-on obtenir à 0 % ?
Le calcul tient en une ligne : montant du PTZ = quotité × coût de l’opération retenu. Le
coût retenu, c’est le prix d’achat, frais inclus, mais dans la limite d’un plafond d’opération fixé
selon la zone et la taille du foyer. La quotité dépend de votre tranche de revenus.
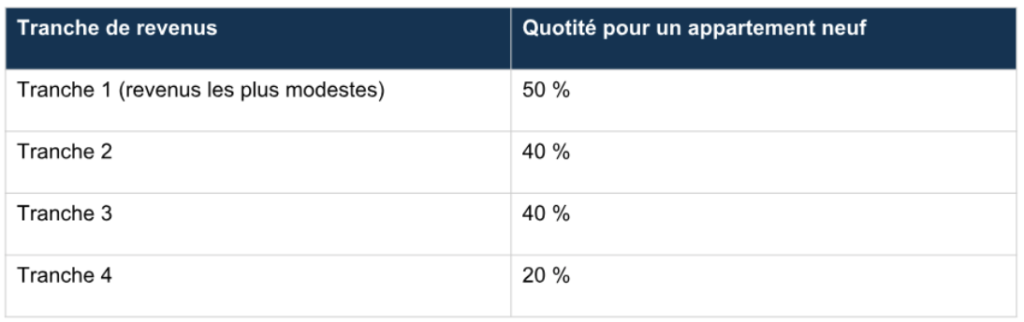
Plus vos revenus sont modestes, plus le différé de remboursement est long, jusqu’à 15 ans pour la première tranche. Pour connaître votre tranche, votre zone et votre plafond exacts, le plus fiable reste le simulateur officiel du ministère du Logement ou celui de l’ANIL, puis la validation par votre banque ou votre courtier.
Un exemple pour fixer les idées
Prenons Léa et Thomas, un couple qui loue un deux-pièces à Cannes et vise un trois-pièces neuf autour de 280 000 €. On va faire une hypothèse pour l’exemple : ils sont en tranche 2, et le plafond d’opération applicable à leur situation est de 200 000 €. Ces chiffres sont illustratifs, les vôtres dépendront de votre commune et de votre foyer.
- PTZ : 40 % × 200 000 € = 80 000 € empruntés à 0 % ;
- le reste du financement passe par un prêt classique et leur apport.
Que représentent ces 80 000 € ? Avec un crédit classique à 3,2 % sur 25 ans (là encore, une hypothèse), la même somme coûterait environ 36 000 € d’intérêts. C’est l’économie réelle, à laquelle s’ajoute le confort du différé.
Si le programme choisi offre en plus les frais de notaire, ils économisent encore environ 6 000 à 8 000 € qui n’auront pas à sortir de leur épargne. Pour un jeune couple, c’est souvent ce qui fait la différence entre un dossier refusé et un dossier accepté.
Les programmes neufs adaptés à un premier achat sur la Côte d'Azur
Dans les Alpes-Maritimes, le neuf à prix contenu se trouve souvent un peu en retrait du littoral, dans des communes qui gardent une vraie vie de village tout en restant à dix ou vingt minutes de la mer. Voici trois résidences qui correspondent bien à un projet de primo-accédant.
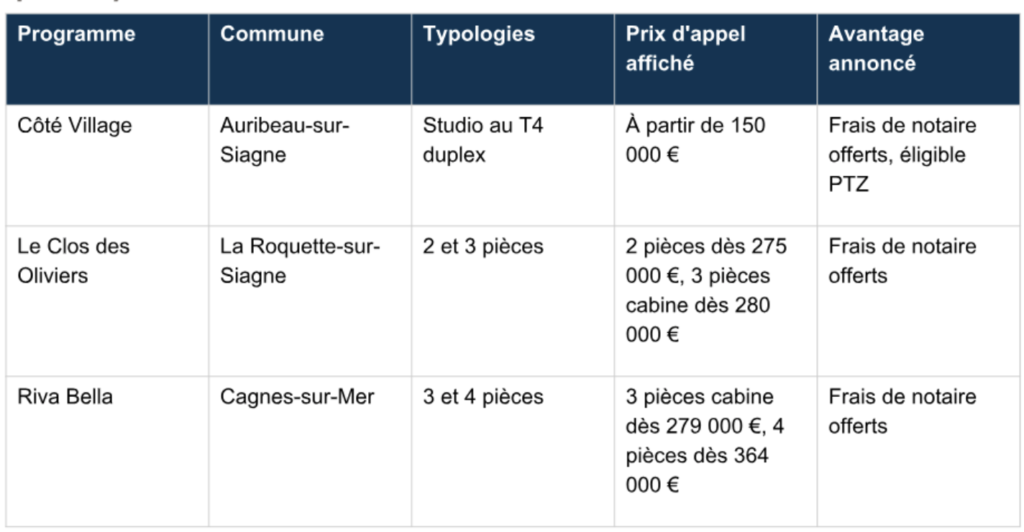
Prix et offres relevés le 17 octobre 2026 sur les pages des programmes, selon conditions et disponibilités.
Côté Village s’adresse à ceux qui veulent un premier prix bas sans renoncer au charme : une architecture de bastide provençale, un jardin avec fontaine au cœur de la résidence, entre Cannes et Grasse, avec un arrêt de bus devant l’entrée.
Le Clos des Oliviers joue la carte de l’appartement pensé comme une villa : logements traversants, doubles terrasses ou jardins privatifs, entrées privées en rez-de-jardin. Les plages de Cannes sont à moins de dix minutes.
Riva Bella, à Cagnes-sur-Mer, conviendra à ceux qui veulent tout à pied : commerces à une
minute, Polygone Riviera à 800 mètres, gare SNCF et autoroute à quelques minutes en voiture.
Les pièges à éviter
Signer la réservation avant d’avoir vérifié son éligibilité. Faites la simulation d’abord. Le
contrat de réservation prévoit en principe une condition suspensive d’obtention du prêt, mais autant ne pas partir sur une mauvaise base.
Oublier que le PTZ engage. Si vous revendez le logement ou si vous le mettez en location en dehors des cas prévus (mutation professionnelle, divorce, invalidité…), le capital restant dû devient en principe exigible. Ce n’est pas un problème si vous achetez pour y vivre, mais il faut le savoir.
Confondre PTZ et apport. Le PTZ réduit le montant à emprunter au taux du marché, il ne remplace pas l’apport. La plupart des banques demandent toujours de quoi couvrir au moins les frais. D’où l’intérêt des programmes qui les prennent en charge.
Regarder seulement la mensualité de départ. Avec un différé, la mensualité augmente
quand le remboursement du PTZ commence. Demandez à votre banque le tableau d’amortissement complet, sur toute la durée.
Monter son dossier, étape par étape
- vérifiez votre éligibilité et votre tranche avec un simulateur officiel ;
- rassemblez vos deux derniers avis d’imposition, vos bulletins de salaire et vos relevés de compte ;
- choisissez votre logement et demandez la grille de prix et le descriptif ;
- faites chiffrer le financement par deux ou trois banques, ou par un courtier ;
- signez le contrat de réservation, puis l’acte chez le notaire une fois l’offre de prêt acceptée.
Si vous hésitez encore sur la commune, notre guide pour acheter un appartement neuf à
Nice en 2026 détaille les quartiers et les prix de la ville, à comparer avec les communes voisines. Et pour voir l’ensemble des résidences ouvertes à la vente, tout est réuni sur notre page Habiter.
Notre conseiller peut réaliser une étude de financement personnalisée, gratuite et sans engagement, pour savoir quel programme est vraiment à votre portée.